
Pourquoi votre total du bilan à la fin de l'année 2026 pourrait être plus important que vous ne le pensez
Une cotisation distincte de ton salaire
Chaque société belge verse chaque année une cotisation destinée à financer le statut social des travailleurs indépendants. Ce dispositif a vu le jour dans les années 90, à une époque où de plus en plus de chefs d'entreprise organisaient leurs activités par le biais d'une société et se versaient un salaire relativement modeste.
Cela a eu pour effet de mettre sous pression les cotisations sociales prélevées sur les revenus professionnels individuels. C'est pourquoi, depuis 1992, la société verse elle-même une contribution forfaitaire annuelle. Il ne s'agit donc pas d'un impôt ni d'une sanction, mais d'une cotisation à la sécurité sociale, destinée notamment aux retraites, aux allocations familiales et à l'assurance maladie.
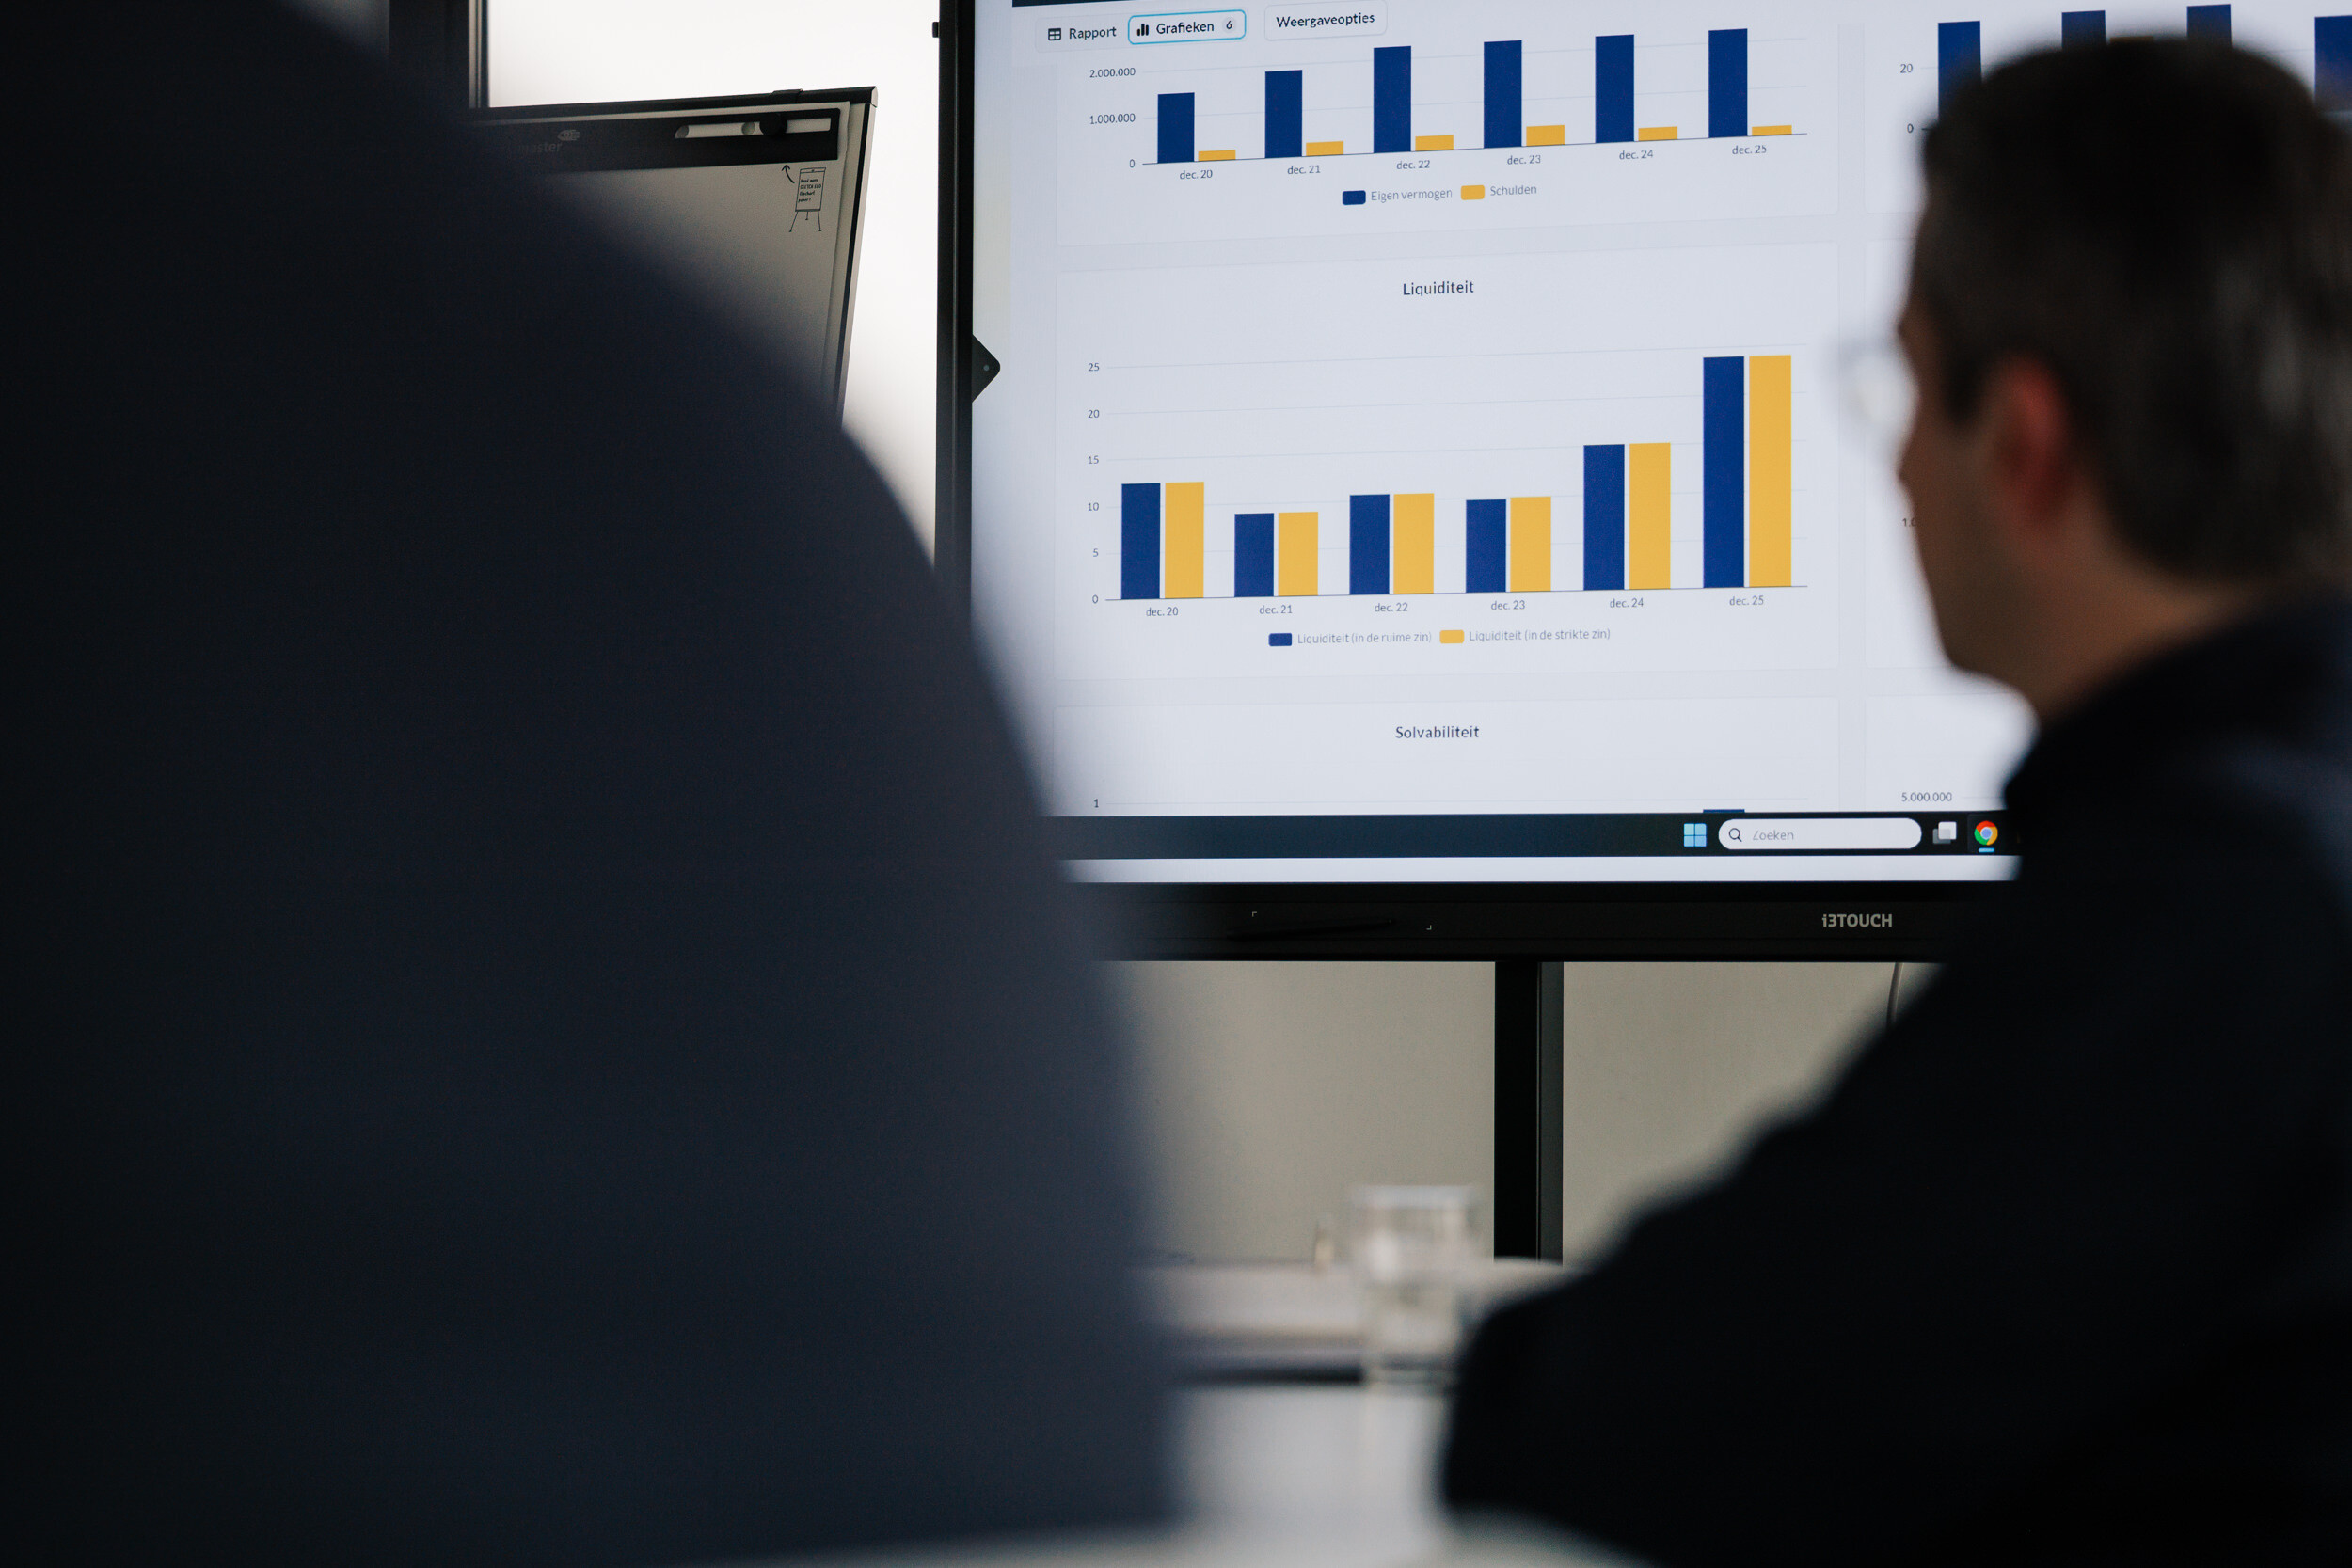
Aujourd'hui, ce montant dépend de la taille de la société, le total du bilan jouant un rôle important à cet égard.
De nouveaux montants sont prévus
Il existe actuellement deux barèmes : les petites sociétés paient 409 euros, les plus grandes 1 022 euros. Le seuil est aujourd'hui fixé à un total du bilan de 879 163 euros.
Cela allait changer. Un projet de loi approuvé par le Conseil des ministres en avril 2026 prévoit quatre tranches :
- jusqu'à 879 163 euros inclus : 393 euros
- de 879 164 à 5 119 715 euros : 1 024 euros
- de 5 119 716 à 10 239 431 euros : 1 536 euros
- au-delà de 10 239 431 euros : 2 048 euros
Attention : il s'agit pour l'instant d'un projet de loi. Tant que la nouvelle réglementation n'aura pas été publiée au Moniteur belge, les montants actuels resteront applicables.
Ne vous fiez pas uniquement à votre situation financière actuelle
Il existe un détail important que les entrepreneurs ont tendance à négliger : la cotisation sociale n'est pas calculée sur la base du bilan de l'exercice en cours. La référence est le total du bilan de l'avant-dernier exercice clos.
Si votre exercice comptable coïncide avec l'année civile, le calendrier est le suivant :
- La cotisation pour 2026 est calculée sur la base de l'exercice 2024
- La cotisation pour 2027 est calculée sur la base de l'exercice 2025
- la cotisation pour 2028 sera déterminée sur la base de l'exercice comptable 2026
Cet exercice se termine le 31 décembre 2026. Cela vous laisse, en tant qu'entrepreneur, le temps de déterminer s'il est judicieux de modifier votre bilan.
Quelles sont tes possibilités ?
L'une des pistes envisageables est votre compte courant. Si votre société doit encore vous verser une somme importante en votre qualité de dirigeant, vous pouvez retirer cette somme. La société rembourse ainsi une dette et voit ses ressources disponibles diminuer. De ce fait, tant l'actif que le passif diminuent, et donc également le total du bilan.
D'autres transactions peuvent également avoir le même effet. Prenons un exemple :
- un remboursement anticipé d'un prêt bancaire
- le paiement dans les délais des factures fournisseurs en souffrance
- un versement de dividendes, entraînant une diminution de la trésorerie et des capitaux propres
La pertinence d'une telle mesure dépend bien sûr de la situation financière de votre entreprise.
D'abord calculer, puis décider
Ce n'est pas une bonne idée de modifier son bilan dans le seul but de réduire le montant de la cotisation sociale. En effet, retirer des fonds de votre entreprise ou rembourser vos dettes plus rapidement a également des conséquences sur votre trésorerie.
Avez-vous toutefois l'intention d'utiliser autrement vos liquidités excédentaires, de rembourser vos dettes ou de solder votre compte courant ? Il peut alors être intéressant d'examiner ce calendrier avant la fin de l'exercice comptable.
Demandez donc à votre expert-comptable de réaliser une simulation sur la base des chiffres disponibles aujourd'hui. Si votre entreprise est proche d'un seuil de cotisation, une intervention relativement modeste peut faire la différence. C'est d'autant plus vrai lorsque vous vous approchez du seuil de 879 163 euros ou lorsque les seuils plus élevés du nouveau système proposé entrent en ligne de compte.
En résumé : n'attendez pas que vos comptes annuels soient définitifs. Si le total de votre bilan est susceptible d'avoir une incidence sur votre future cotisation sociale, fin 2026 sera le moment idéal pour examiner ces chiffres avec votre expert-comptable.

Articles liés
- Analyse

Comment préparer votre PME à un contrôle inopiné du SPF Économie ?
Un contrôle effectué par le SPF Économie survient généralement à l'improviste. Pour autant, en tant que chef d'entreprise d'une PME, vous n'avez pas à vous en faire. Si vous vérifiez régulièrement…En savoir plus - AnalyseEntreprendre
Comment contester correctement des factures via Peppol ?
Le fait de recevoir une facture via Peppol ne signifie pas que vous devez automatiquement l'accepter. Même avec la facturation électronique obligatoire pour les entreprises, il reste important de…En savoir plus - AnalyseDéclaration d'impôts
Payer des dépenses personnelles avec votre société : est-ce autorisé ?
Vous réglez par erreur vos courses avec la carte de votre entreprise. Ou peut-être utilisez-vous délibérément le compte professionnel pour un achat qui n'a rien à voir avec votre entreprise. Est-ce…En savoir plus